En bref
La case P.6 de la carte grise donne la puissance administrative du véhicule en chevaux fiscaux (CV) : une valeur fiscale calculée à partir de la puissance du moteur en kilowatts, ou de la cylindrée pour une moto, qui fixe la taxe régionale et la tranche du barème kilométrique. Une voiture de 110 kW, environ 150 ch, inscrit 8 CV.
D’abord la lecture de la case et le piège de la P.2, ensuite la formule propre à votre voiture, votre moto ou votre deux-roues électrique, enfin ce que ce chiffre vous fait payer ou rembourser.
Ce que la case P.6 affiche, et ce qu’elle n’affiche pas
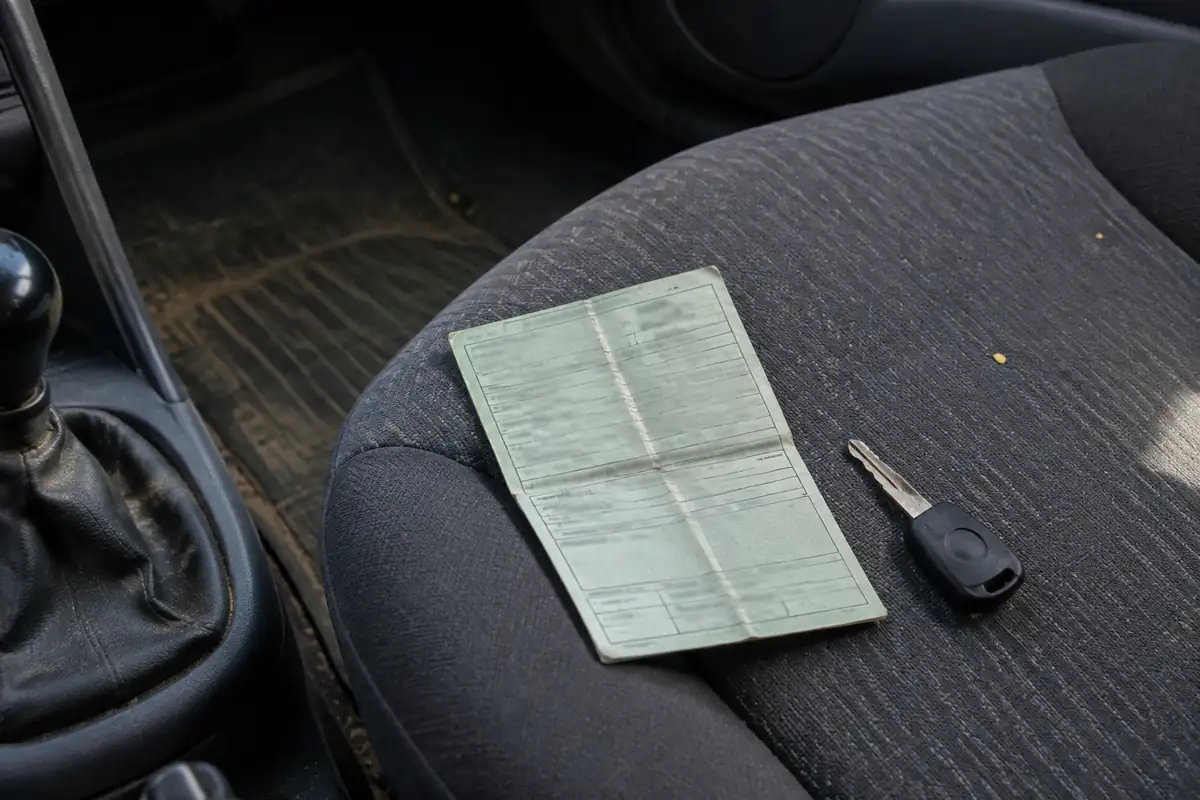
Fiche commerciale : 150 ch. Certificat d’immatriculation, case P.6 : 8. Les deux chiffres décrivent la même voiture, pas la même grandeur. Le premier est une puissance mécanique ; le second, une puissance administrative, exprimée en chevaux fiscaux, notés CV sur le document.
La case se trouve sur la partie droite de la carte grise, dans le groupe des rubriques P qui décrivent le moteur : P.1 la cylindrée en cm³, P.2 la puissance nette maximale en kW, P.3 l’énergie, puis P.6. C’est ce dernier chiffre, et lui seul, qui entre dans le calcul de la taxe régionale.
La case P.2 donne la puissance réelle du moteur. Pour la convertir en chevaux DIN, ceux des catalogues, il suffit de multiplier par 1,36 : 110 kW font à peu près 150 ch. Aucune multiplication, en revanche, ne mène directement à la P.6. Il faut passer par la formule fiscale.
Le code des impositions tient la valeur inscrite sur le certificat pour conforme (article L421-22). Si votre calcul ne tombe pas sur le même chiffre, c’est celui de la carte grise qui compte pour la taxe.
Comment la puissance fiscale se calcule selon le véhicule
Il n’existe pas une formule mais plusieurs, selon la catégorie du véhicule, son énergie et la date de sa première immatriculation en France. Repérez la vôtre avant de sortir la calculatrice : la formule des voitures appliquée à une moto électrique donne un chiffre sans valeur.
Voiture immatriculée depuis le 1er janvier 2021
Pour une voiture particulière immatriculée pour la première fois en France à partir du 1er janvier 2021, la puissance fiscale ne dépend plus que de la puissance nette maximale, PM, lue en P.2 en kilowatts :
CV = 1,80 × (PM/100)² + 3,87 × (PM/100) + 1,34
Le résultat s’arrondit à l’unité la plus proche, une fraction de 0,5 comptant pour un cheval. La même formule vaut pour l’essence, le diesel, l’hybride et l’électrique : une voiture particulière électrique ne bénéficie d’aucun calcul à part.
La date qui compte n’est pas celle de l’homologation WLTP, souvent citée avec l’année 2020, mais celle de la première immatriculation en France. Une voiture homologuée en 2020 et immatriculée en janvier 2021 relève donc de la formule actuelle.

Voiture immatriculée avant 2021
Avant 2021, la puissance fiscale d’une voiture mêlait ses émissions de CO2 et sa puissance. Deux versions d’un même modèle, à puissance égale, pouvaient donc afficher deux P.6 différentes selon ce qu’elles rejetaient.
Cette valeur reste celle de la carte grise : le code garde la grandeur que les normes de l’époque faisaient inscrire. Refaire le calcul d’une voiture de 2015 avec la formule actuelle produit un chiffre sans aucune portée fiscale.
Moto, scooter et tricycle à moteur thermique
Les véhicules de catégorie L, deux-roues, tricycles et quadricycles à moteur, ne passent pas par les kilowatts. Leur puissance fiscale se lit dans la cylindrée, en case P.1 :
- jusqu’à 125 cm³ : 1 CV ;
- plus de 125 et jusqu’à 175 cm³ : 2 CV ;
- plus de 175 et jusqu’à 250 cm³ : 3 CV ;
- plus de 250 et jusqu’à 350 cm³ : 4 CV ;
- plus de 350 et jusqu’à 500 cm³ : 5 CV ;
- au-delà de 500 cm³ : 5 + 8 × (cylindrée en litres − 0,5).
Ici, l’arrondi se fait toujours à l’unité supérieure. Une moto de 690 cm³ donne 6,52 et inscrit 7 CV ; une 1 000 cm³ tombe juste sur 9. La règle s’applique aussi à un trois-roues conduit avec le permis B, qui reste un véhicule de catégorie L.
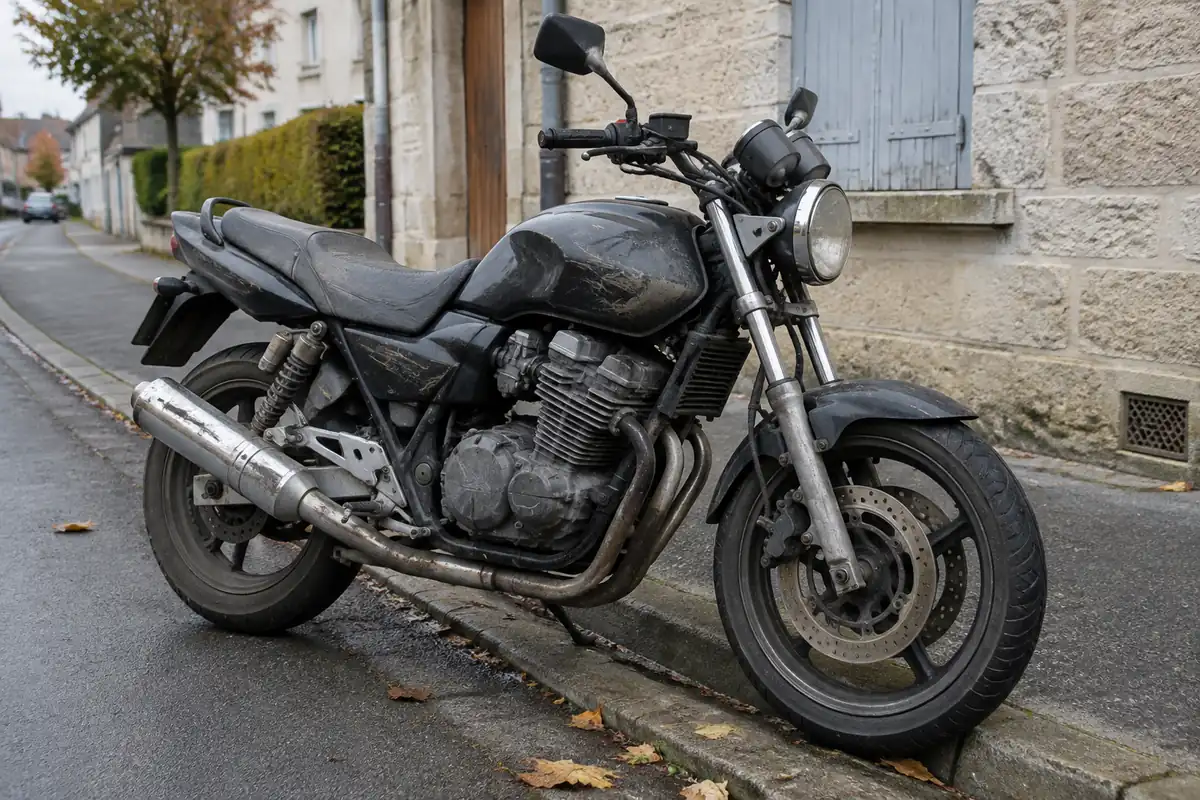
Deux-roues, quad et utilitaire électriques
Hors voiture particulière, un moteur électrique suit sa propre formule, fondée sur la puissance nette maximale en kilowatts. Elle a changé au 1er mars 2026, avec la loi de finances pour 2026 :
- véhicule réceptionné jusqu’au 28 février 2026 : CV = 1 + 0,136 × PM ;
- véhicule réceptionné à partir du 1er mars 2026 : CV = 1 + 0,067 × PM.
Le coefficient est à peu près divisé par deux. Une moto électrique de 35 kW passe de 5,76, soit 6 CV, à 3,35, soit 3 CV. Le moteur n’a pas changé d’un watt ; seule la ligne du code a bougé.
Le texte fait dépendre la formule de la date de réception du véhicule, l’étape où sa conformité est constatée, et non de la date d’achat. Pour un modèle vendu neuf en 2026, c’est la valeur inscrite en P.6 qui tranche.
Le tableau reprend chaque cas avec des exemples construits pour l’illustration, calculs vérifiés.
| Véhicule (exemple) | Donnée lue | Calcul brut | P.6 inscrite |
|---|---|---|---|
| Citadine essence, 2024 | 73 kW en P.2 (≈ 100 ch) | 5,12 | 5 CV |
| Compacte diesel, 2023 | 110 kW en P.2 (≈ 150 ch) | 7,78 | 8 CV |
| Voiture électrique, 2025 | 150 kW en P.2 (≈ 204 ch) | 11,20 | 11 CV |
| Moto thermique | 690 cm³ en P.1 | 6,52 | 7 CV |
| Moto thermique | 1 000 cm³ en P.1 | 9,00 | 9 CV |
| Moto électrique réceptionnée avant mars 2026 | 35 kW | 5,76 | 6 CV |
| Moto électrique réceptionnée depuis mars 2026 | 35 kW | 3,35 | 3 CV |
P.6 absente : véhicule importé ou sans réception européenne
La puissance fiscale est une grandeur propre à la France. Une carte grise étrangère ne la donne pas : il faut partir de la puissance en kW et appliquer la formule de la catégorie pour budgéter la taxe. La valeur définitive est inscrite lors de l’immatriculation en France, au terme de l’importation.
Pour un véhicule sans réception européenne, ou dont les données techniques manquent, l’administration fixe la puissance au cas par cas, selon une méthode équivalente à celles du code (article L421-21). Aucun calcul fait chez soi ne l’engage.
Ce que les chevaux fiscaux font payer
La taxe régionale de la carte grise
La taxe régionale, dite taxe Y.1, est la part du prix de la carte grise qui dépend de la P.6 : elle vaut le nombre de CV multiplié par le tarif du cheval fiscal de votre région. En 2026, ce tarif va de 30 € à Mayotte à 68,95 € en Île-de-France, qui ajoute 14 € par cheval depuis le 1er mars.
La compacte de 8 CV immatriculée en Île-de-France en 2026 : 551,60 € de taxe régionale, avant les taxes fixes. Sur un véhicule d’occasion, elle se paie de nouveau à chaque changement de titulaire. Ailleurs, tout dépend du tarif du cheval fiscal région par région, revu presque chaque année. Pour un véhicule électrique, la région peut exonérer tout ou partie de la taxe : sa délibération décide.
Le barème kilométrique des frais réels
Si vous déclarez vos frais réels, la P.6 range votre véhicule dans une tranche du barème des frais kilométriques. Celui publié en avril 2026 reprend le barème de 2023, sans revalorisation. Première tranche de distance :
| Véhicule et puissance fiscale | Montant par km | Première tranche |
|---|---|---|
| Voiture, 3 CV et moins | 0,529 € | jusqu’à 5 000 km |
| Voiture, 4 CV | 0,606 € | jusqu’à 5 000 km |
| Voiture, 5 CV | 0,636 € | jusqu’à 5 000 km |
| Voiture, 6 CV | 0,665 € | jusqu’à 5 000 km |
| Voiture, 7 CV et plus | 0,697 € | jusqu’à 5 000 km |
| Moto, 1 ou 2 CV | 0,395 € | jusqu’à 3 000 km |
| Moto, 3 à 5 CV | 0,468 € | jusqu’à 3 000 km |
| Moto, plus de 5 CV | 0,606 € | jusqu’à 3 000 km |
| Cyclomoteur | 0,315 € | jusqu’à 3 000 km |
Combien de kilomètres professionnels faites-vous vraiment dans l’année ? Au barème 2026, 4 000 km dans une voiture de 5 CV : 4 000 × 0,636 = 2 544 €. En électrique, le montant est majoré de 20 %, soit 3 052,80 €. Au-delà de 7 CV, chaque cheval de plus ne rapporte plus un centime : la dernière tranche plafonne.
La réforme de mars 2026 se lit aussi dans le barème 2026. La moto électrique de 35 kW qui passe de 6 à 3 CV quitte la tranche « plus de 5 CV » pour celle de 3 à 5 CV : 0,468 € par kilomètre au lieu de 0,606 €, majoration de 20 % appliquée ensuite.
L’assurance
Les assureurs retiennent la puissance parmi d’autres critères pour tarifer un contrat. Aucune grille publique ne dit quel poids elle pèse : il se lit dans les conditions de chaque contrat, jamais dans la seule case P.6.
Vérifier la P.6 avant d’acheter un véhicule
- Demandez la carte grise au vendeur et relevez P.1, P.2, P.6 et la date de première immatriculation, en case B.
- Pour une voiture immatriculée depuis 2021, une moto ou un deux-roues électrique, refaites le calcul avec la formule de sa catégorie. Un écart ne change pas la taxe, la valeur inscrite fait foi, mais il mérite une question au vendeur.
- Multipliez la P.6 par le tarif du cheval fiscal de la région où vous serez domicilié, pas celle du vendeur.
La P.6 ne dit rien des performances. Elle dit ce que le véhicule coûtera à immatriculer.
Sources
- Code des impositions sur les biens et services, articles L131-2 et L421-14 à L421-22, version en vigueur au 1er mars 2026
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 58
- Service-public.gouv.fr, « Frais professionnels : les barèmes kilométriques 2026 sont disponibles », 9 avril 2026
- Service-public.gouv.fr, « Quel est le coût de votre carte grise en 2026 ? », 26 février 2026